Нефтяники нарастили прибыль в сотни раз, и бизнес напрягся
Содержание статьи
.
Пять крупнейших международных нефтяных компаний — ExxonMobil, Chevron, Shell, TotalEnergies и BP — завершили второй квартал 2026 года с историческим результатом.
По сообщению Bloomberg, совокупный свободный денежный поток этих гигантов достиг почти 70 миллиардов долларов, что стало абсолютным рекордом, а их совокупная чистая прибыль выросла на 160% год к году, превысив 47 миллиардов долларов.
Однако за этими впечатляющими цифрами кроется не начало нового суперцикла, а хрупкость глобальной системы поставок.
📈 Цифры квартала: новый пик
Нынешний результат по совокупному денежному потоку на 600% превысил показатели предыдущего квартала, что лишь подчеркивает исключительность момента.
Предыдущий рекорд совокупной прибыли в 60 миллиардов долларов у нефтяников был зафиксирован только во втором квартале 2022 года — на волне шока от начала конфликта в Украине.Главной причиной взрывного роста финансовых показателей является шок предложения на фоне эскалации конфликта на Ближнем Востоке, в частности, военных действий между США и Израилем против Ирана и перебоев поставок в Ормузском проливе.Портфельный управляющий УК «Альфа Капитал» Дмитрий Скрябин связывает рекорды непрямую с геополитикой.«Текущий рост прибыли объясняется именно ближневосточным конфликтом и ростом цен на энергоносители как результат.
Это шок предложения и пока предыдущие надежды на быструю деэскалацию не оправдываются», — говорит он.Эту точку зрения дополняет аналитик ФГ «Финам» Сергей Кауфман, который акцентирует внимание на дефиците на рынке нефтепродуктов.
По его словам, цены на дизельное топливо в США выросли на 75% год к году, что значительно обогнало рост цен на сырую нефть.
Важную роль здесь сыграл дефицит предложения, усугубившийся запретом на экспорт бензина и дизеля из России.«В нормальной ситуации РФ является вторым в мире экспортером дизеля.
В такой ситуации Chevron нарастил прибыль от направления нефтепереработки в 6,6 раза год к году», — отмечает аналитик.Денис Астафьев, управляющий фондом и основатель SharesPro, также называет происходящее «ценовым и инфраструктурным шоком», вызванным высокой волатильностью.
Он отмечает, что средняя цена Brent во втором квартале составила 96–97 долларов за баррель: «Это на 45% выше, чем годом ранее.
При этом цена является крайне неустойчивой: к началу июля она откатилась к довоенному уровню около 72 долларов, а затем вновь выросла до 87–89 долларов на фоне продолжающихся сбоев в Ормузском проливе».Именно эта волатильность и создала условия для рекордной прибыли трейдинговых и перерабатывающих подразделений компаний.
Не последнюю роль в скачках цен сыграли и словесные интервенции представителей США: цены на нефть активно реагировали на противоречивые заявления то о продаже нефти из резервов, то о начале переговоров, то на взаимные угрозы противоборствующих сторон.Также специалисты также добавляют, что нынешние события являются следствием недостаточных инвестиций в новые мощности после 2020 года, из-за чего любая геополитическая неопределенность быстро конвертируется в сверхприбыль.
⛔ Суперцикл или временный шок?
Несмотря на рекордные прибыли, эксперты сходятся во мнении: говорить о начале долгосрочного тренда преждевременно.
Текущий уровень цен выглядит завышенным, что отражается в котировках фьючерсов на 2030 год, которые торгуются в районе 70 долларов за баррель.«Сложно прогнозировать, как надолго затянется эта фаза, и новых вспышек исключать нельзя.
Но в любом случае ценовой фактор является временным и не представляет структурного сдвига.
С восстановлением поставок из региона цены вернутся на довоенные уровни», — говорит Анна Бутенко, старший аналитик УК «Первая».Эксперты уверены, что рынок ждет нормализации, и в долгосрочной перспективе вероятность профицита растет.
Этому способствуют деградация спроса, рост популярности электромобилей и рост добычи в мире.
Иначе говоря, краткосрочно цены на нефть продолжат зависеть от геополитических факторов, но долгосрочно баланс спроса и предложения в некоторых сценариях может стать негативным для черного золота.Есть и альтернативная точка зрения.
Как сообщает Reuters, рынок, возможно, адаптировался к конфликту в Ормузском проливе и больше не опасается немедленного обвала поставок, но и не ожидает быстрого возвращения к нормальному состоянию.
Спустя почти шесть месяцев после начала конфликта между США и Ираном надежды на дипломатический прорыв угасли, так как обе стороны занимают жесткую позицию.
В итоге цены на нефть стабилизировались на уровне около 90 долларов за баррель.Более того, появились свидетельства того, что производители нефти в Персидском заливе все чаще полагаются на суда, которые отключают системы слежения во время транзита через Ормузский и Баб-эль-Мандебский проливы.
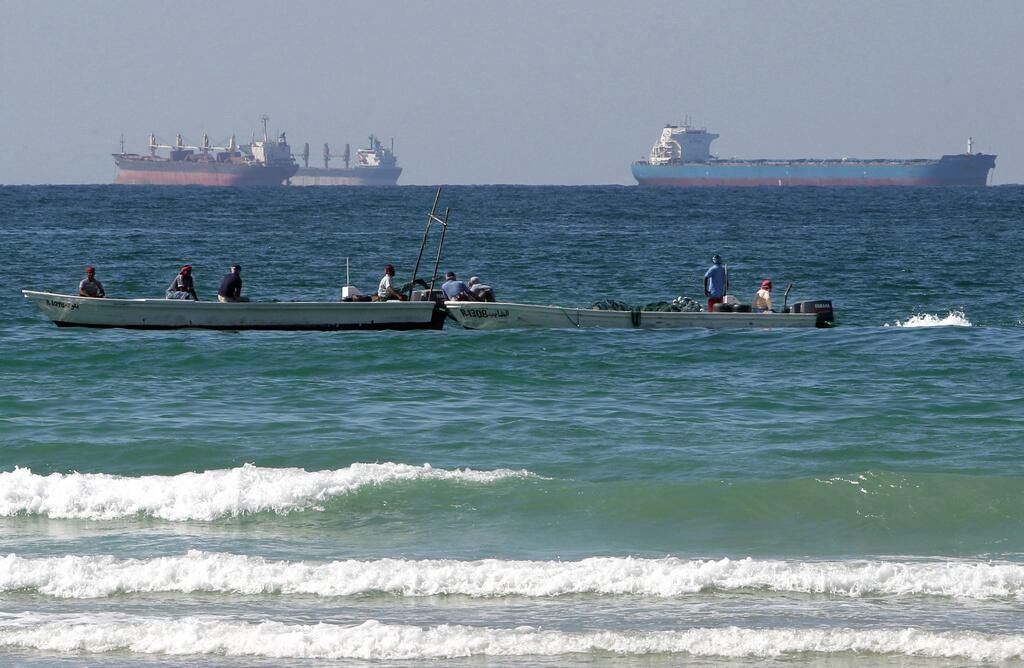
Эксперты считают, что ОАЭ создали сеть «теневых танкеров», которые перевозят нефть через Ормузский пролив, а затем переваливают груз в Оманском заливе.В результате возникает необычная ситуация, когда торговцы знают о перебоях в поставках, но не могут определить, насколько серьезными они были.
Поэтому пока не разрешится тупиковая ситуация в регионе, неопределенность будет нависать над энергетическими рынками.
💰 Куда пойдут нефтяные сверхдоходы?
Так или иначе, но полученные нефтяниками сверхприбыли заставляют аналитиков дискутировать о том, куда будут направлены эти деньги.
По мнению многих из них, средства позволят компаниям сфокусироваться на снижении долговой нагрузки (хотя в целом по сектору она и так довольно невысокая), а также на умеренном повышении выплат акционерам.В циклических секторах всегда важно наращивать резервы на пике цикла, чтобы сохранять устойчивость в более сложные периоды.
При этом, конечно, чем дольше положительная конъюнктура будет сохраняться, тем выше вероятность увеличения выплат акционерам, а также дальнейшей консолидации сектора путем M&A сделок.»Это дисциплинированное, а не экспансивное распределение капитала — типичное поведение бизнеса, который ожидает нормализации цен, а не длительного суперцикла», — резюмирует Денис Астафьев.Такого же мнения придерживается Адам Абдулатипов, старший аналитик «БКС Мир инвестиций»: «Одним из первых приоритетов остается сокращение долговой нагрузки при сохранении дивидендов и уже объявленных программ обратного выкупа.
Это позволяет компаниям одновременно укреплять баланс и поддерживать доходность для акционеров».
💎 Итог: хрупкость системы как новая норма
Ключевой вывод экспертов заключается в том, что рекордная прибыль американских мейджоров говорит о хрупкости системы предложения, а не о начале новой эры высоких цен.
Меньшие инвестиции в резервные мощности означают, что каждый следующий геополитический сбой будет отражаться на финансовых результатах компаний еще сильнее, а сами всплески прибыли будут становиться все более краткосрочными и волатильными.