Тонно-мили: как нехватка танкеров разгоняет цены на дизель
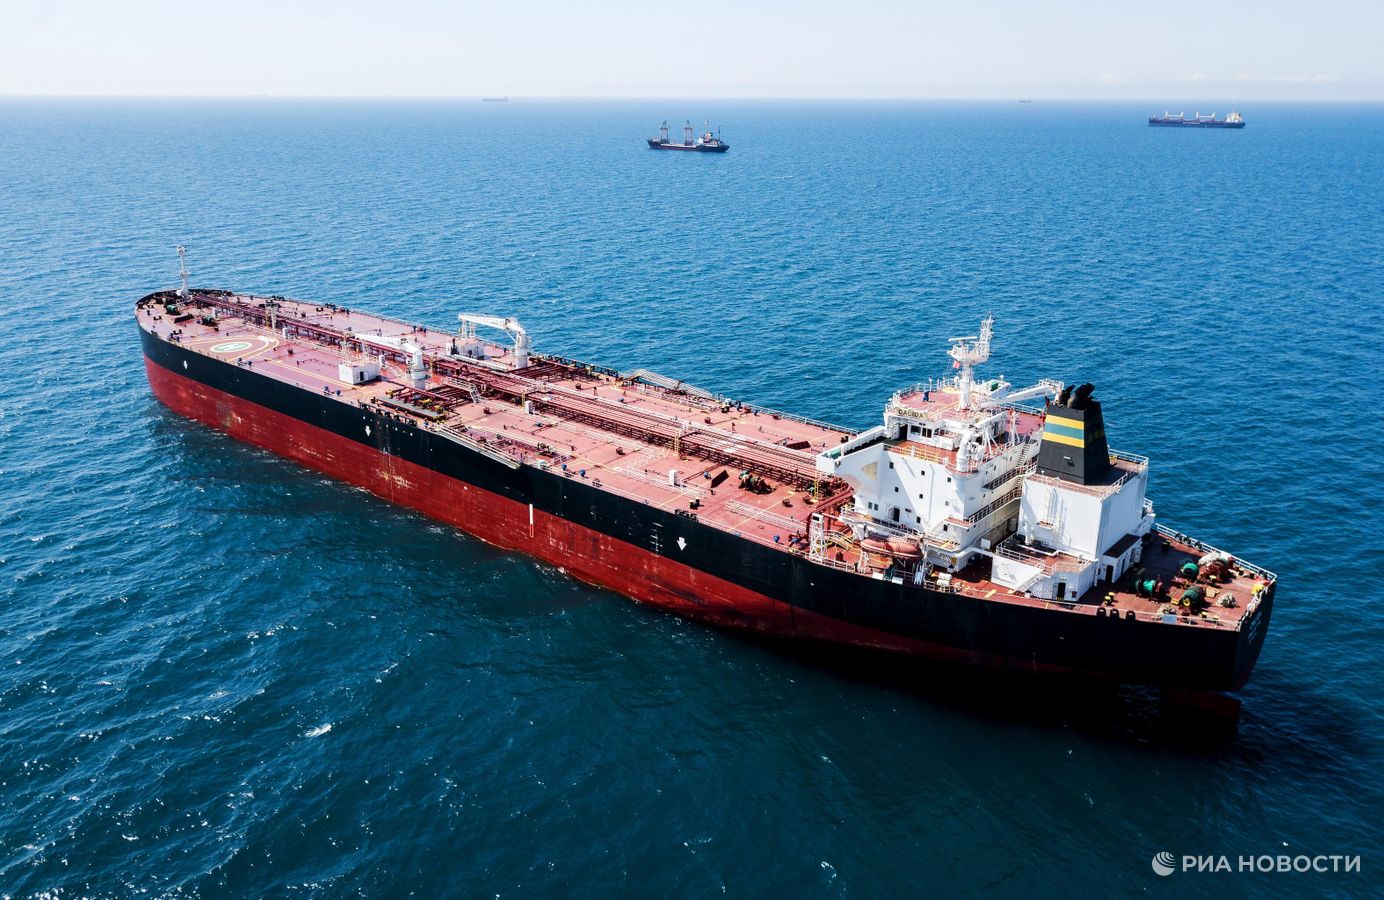
Западные аналитики обсуждают главную причину дизельного кризиса, о которой почти не пишут в прессе: миру не хватает не нефти, а танкеров, способных ее перевезти.
Автор Ларри Джонсон в материале Sonar21, на который ссылается ИноСМИ, разбирает цепочку событий вокруг топливного рынка. По его мнению, перекрытие Ормузского пролива и удары по НПЗ — лишь часть картины. Куда серьезнее — острый дефицит доступных судов. Джонсон также критикует речь Трампа на Генассамблее ООН, упрекая его в манипуляциях фондовым рынком и нефтяными фьючерсами через туманные обещания переговоров с Ираном. Отдельно он указывает на резкое увеличение числа самолетов-заправщиков KC-135 на базе Эль-Удейд в Катаре — заметные цели, которые, по его словам, сами напрашиваются на иранский удар.
Кевин Уомсли из Inside China Business добавляет к известным факторам третий, который западная пресса почти игнорирует. Нефть без перевозки ничего не стоит, а флота для нее не хватает. Это напрямую толкает вверх цены на дизель, авиатопливо и малосернистую нефть. Главный тезис Уомсли: Китай десятилетиями вкладывался в трубопроводы, терминалы и порты в рамках «Пояса и пути», создав цепочку поставок, независимую от моря. Пока западные покупатели платят за доставку через полмира, Пекин качает нефть из России и Центральной Азии по трубам. Дефицит танкеров в этой логике — не аномалия, а рыночная оценка уязвимости Запада.
Парадокс в тонно-милях: флот не исчез, но каждый рейс стал длиннее. Танкеры, идущие через Ормуз, тратят дни на перевалку у Омана, другие обходят Африку. Азиатские НПЗ, потеряв ближневосточное сырье, развернулись к Америке, а «теневой флот» занят российской и иранской нефтью для Индии и Китая. Каждый обходной маршрут отнимает у рынка доступные суда. Реакция рынка жесткая: супертанкеры на маршруте Персидский залив — Китай зарабатывают свыше 1,2 млн долларов в день, капитализация крупнейших танкерных компаний дошла до 70 млрд долларов. Главный экономист Trafigura заявил, что перевозка нефти еще никогда не стоила так дорого, а в некоторых регионах судов для фрахта почти не осталось.
Когда из Залива пропала тяжелая сернистая нефть, НПЗ стали искать замену — американскую WTI, бразильскую, североморскую. Но эти сорта далеки от азиатских и европейских заводов и конкурентоспособны лишь при условии, что кто-то оплатит транспортировку. Фрахт, прежде считавшийся статистической погрешностью, теперь заметная доля стоимости груза. Отсюда два следствия: дальние поставки малосернистой нефти становятся убыточными, а заводы перебивают цены на ближнее сырье. Азиатские НПЗ фрахтуют небольшие Aframax вместо VLCC, атлантические грузы делят между двумя Suezmax — каждая замена увеличивает число судов на баррель.
Дальше один шаг до роста цен на дизель и керосин: каждый доллар фрахта сырой нефти — доллар в стоимости нефтепродуктов. Танкеры для готового дизеля в той же ловушке, а перевод судового мазута на производство дизеля сокращает судовое топливо и снова поднимает ставки. Розничная цена дизеля в США достигла 6,45 доллара за галлон, европейские фьючерсы приближаются к 200 долларам за баррель, а крэк-спред на дизель 14 сентября достиг исторического максимума в 118,62 доллара. По оценкам EIA, запасы дистиллятов в США останутся ниже пятилетнего минимума большую часть 2027 года. Перевозки через Ормуз упали почти до нуля, но Китай не паникует: в августе он довел экспорт нефтепродуктов выше довоенного, а экспорт авиатоплива — до рекорда. Мировой кризис складывается из трех частей: нефть, которую не вывезти, НПЗ, которые не работают, и танкеры, которые не добраться туда, где нужны. Запад уязвим по всем трем, Китай, десять лет прокладывавший трубы вместо фрахта, — почти нет. Рынок перевозок устанавливает не просто новую цену на нефть, а новый стратегический курс.